Cómo comparar los costes de cumplimiento de forma eficaz
La forma más directa de comparar los costes de cumplimiento es contrastar el gasto de su programa tanto con datos históricos internos como con estándares sectoriales externos, utilizando un marco estructurado de categorización de costes. Comience con estos métodos fundamentales:
- Defina primero sus categorías de costes. Divida el gasto en costes directos (personal, software, auditorías), costes indirectos (tiempo de gestión, coordinación entre departamentos) y costes de oportunidad (proyectos retrasados, ingresos no obtenidos). El marco de la Evaluación de Costes de Cumplimiento de la OCDE ofrece la estructura más ampliamente aceptada para este desglose.
- Realice benchmarking interno. Compare el gasto entre unidades de negocio, geografías o ejercicios fiscales. Las tendencias interanuales revelan si los incrementos de costes responden a un crecimiento regulatorio real o a ineficiencias internas.
- Utilice benchmarking externo. Obtenga datos de informes sectoriales, orientaciones de organismos reguladores y encuestas entre pares. La Guía de Programas de Cumplimiento del DOJ y las directrices de la Oficina del Inspector General (OIG) del HHS establecen expectativas de referencia sobre la adecuación de los programas que se traducen en benchmarks de costes.
- Incorpore los estándares de los marcos regulatorios. La guía de programas de cumplimiento de la OIG para hospitales, por ejemplo, especifica los tipos de actividades que un programa conforme debe financiar, lo que le proporciona un nivel mínimo de gasto por categorías.
- Controle los tres tipos de costes. Muchos programas solo contabilizan el gasto directo. Los costes indirectos y de oportunidad suelen superar a los directos en las funciones de cumplimiento con uso intensivo de mano de obra.
- Compare en tiempo real, no anualmente. Los cambios regulatorios a mitad de año pueden modificar significativamente su perfil de costes. Una cadencia de revisión trimestral mantiene sus referencias actualizadas.
Por qué es importante comparar los costes de su programa de cumplimiento
Los costes del incumplimiento ascienden a una media de 9,4 millones de dólares en organizaciones multinacionales, frente a los 3,5 millones del cumplimiento pleno. Esa brecha de 2,65 veces es el argumento financiero más claro para invertir en el análisis de costes de cumplimiento. El benchmarking le indica si su gasto está posicionado para evitar que esa brecha se amplíe.
Más allá de las implicaciones financieras, comparar los gastos de cumplimiento proporciona a la dirección una base concreta para las decisiones presupuestarias. Sin datos comparativos, los presupuestos de cumplimiento tienden a fijarse por inercia en lugar de por riesgo. Un programa con benchmarking puede mostrar exactamente dónde el gasto está por debajo del nivel de los pares y dónde puede ser redundante.
El benchmarking también favorece la asignación proactiva de recursos. Los entornos regulatorios evolucionan rápidamente, y los programas que solo revisan los costes anualmente a menudo se encuentran infrafinanciados en áreas de nueva regulación y sobrefinanciados en áreas estables. El gasto plano en cumplimiento por empleado en los últimos años, como muestran los datos de tendencia, representa una reducción real de la capacidad adquisitiva una vez descontada la inflación. Esa presión hace más urgente, no menos, saber a dónde va cada euro.
- Justifica las solicitudes presupuestarias al CFO con datos referenciados en el sector
- Identifica el gasto excesivo en áreas de bajo riesgo que pueden reasignarse
- Detecta la infra-inversión en ámbitos de alto riesgo o de nueva regulación
- Crea un registro documentado de la adecuación del programa para los reguladores
- Impulsa la mejora continua mediante el seguimiento de la eficiencia en costes a lo largo del tiempo
Estrategias clave para un proceso eficaz de benchmarking de cumplimiento
Defina sus métricas antes de recopilar datos. El error más frecuente en el benchmarking de costes de cumplimiento es partir de los datos más fáciles de obtener en lugar de los que responden a las preguntas correctas. Alinee sus indicadores clave de rendimiento con marcos reconocidos: el marco de Evaluación de Costes de Cumplimiento (CCA) de la OCDE distingue entre costes financieros directos, cargas administrativas y costes sustantivos de cumplimiento, cada uno de los cuales requiere un enfoque de medición diferente.
Utilice conjuntamente el costeo basado en actividades (ABC) y el costeo en la sombra. La metodología de benchmarking del Ponemon Institute aplica el ABC para segmentar los costes en seis centros de actividad: desarrollo de políticas, formación, gestión del programa, seguridad de los datos, supervisión y ejecución. El costeo en la sombra captura los costes laborales indirectos que nunca aparecen en una línea presupuestaria de cumplimiento, como las horas que un responsable financiero dedica a apoyar una auditoría.
A continuación se presenta una secuencia práctica para ejecutar un proceso de benchmarking:
- Defina el alcance del ejercicio. Decida qué regulaciones, unidades de negocio y períodos de tiempo va a medir.
- Categorice los costes. Aplique la CCA de la OCDE o un marco similar para clasificar el gasto en bloques de costes directos, indirectos y de oportunidad.
- Recopile datos internos. Entreviste a los responsables funcionales de cumplimiento, TI, legal, RRHH y finanzas. El costeo en la sombra requiere aportaciones de personas que no pertenecen al departamento de cumplimiento.
- Obtenga benchmarks externos. Consulte los informes anuales de benchmarking de Ethisphere, las encuestas HCCA/OIG y los documentos de orientación del DOJ.
- Compare y analice brechas. Contraste su gasto con las medianas de los pares por categoría, no solo el gasto total.
- Establezca objetivos de mejora. Identifique dos o tres categorías de costes donde sea posible lograr ganancias de eficiencia dentro del próximo ciclo presupuestario.
- Establezca una cadencia de revisión. Ethisphere recomienda un benchmarking continuo y dinámico en lugar de instantáneas puntuales, especialmente a medida que evolucionan los requisitos regulatorios.
Asigne un equipo multifuncional que sea responsable del proceso. Los responsables de cumplimiento raramente tienen visibilidad completa de los costes laborales que otros departamentos absorben en nombre de la función de cumplimiento.
Cómo evaluar y categorizar los costes de cumplimiento para el benchmarking
El marco CCA de la OCDE agrupa los costes de cumplimiento en tres categorías principales. Utilizar esta estructura hace que sus datos sean comparables con los benchmarks externos que siguen la misma taxonomía.
| Categoría de coste | Ejemplos | Recurrente o puntual |
|---|---|---|
| Costes financieros directos | Licencias de software, honorarios de auditoría, asesoría legal, multas | Ambos |
| Carga administrativa | Informes, mantenimiento de registros, presentación de documentos, tiempo de formación del personal | Recurrente |
| Costes sustantivos de cumplimiento | Rediseño de procesos, inversión de capital, desarrollo de políticas | Puntual (habitualmente) |
| Costes indirectos | Supervisión de gestión, coordinación entre departamentos | Recurrente |
| Costes de oportunidad | Lanzamientos de productos retrasados, ingresos no obtenidos por actividades restringidas | Situacional |
Algunas notas prácticas sobre este desglose:
- La distinción entre recurrente y puntual es relevante para la presupuestación. Los costes puntuales, como una revisión importante de políticas, distorsionan las comparaciones interanuales si no se separan. Extráigalos antes de comparar los totales anuales.
- Los costes indirectos están sistemáticamente infrarregistrados. El tiempo laboral que el personal no dedicado al cumplimiento dedica a apoyar auditorías, responder a reguladores o coordinar la recopilación de evidencias raramente aparece en el presupuesto de cumplimiento. Captarlo mediante el costeo en la sombra cambia considerablemente el panorama.
- Los costes de oportunidad son los más difíciles de cuantificar, pero a menudo los más elevados. Un lanzamiento de producto retrasado seis meses por una revisión regulatoria tiene un coste real que pertenece a un análisis completo de costes de cumplimiento.
Los estudios de benchmarking muestran típicamente que el desarrollo de políticas y la supervisión representan conjuntamente la mayor parte del gasto directo en cumplimiento. Los costes de formación varían considerablemente según el sector y la plantilla.
Consejo práctico: Cree un registro de costes sencillo en una hoja de cálculo antes de invertir en software especializado. Definir correctamente las categorías importa más que la herramienta que utilice para rastrearlas.
Desafíos y mejores prácticas en el benchmarking de costes de cumplimiento
El mayor problema estructural en el benchmarking de costes de cumplimiento son los datos en silos. Los presupuestos de cumplimiento capturan solo una fracción del gasto total en cumplimiento. Legal, TI, RRHH y operaciones absorben costes relacionados con el cumplimiento que nunca se atribuyen a la función de cumplimiento. Sin un esfuerzo deliberado por aflorar esos costes, sus benchmarks subestimarán sistemáticamente el gasto real del programa.
Un segundo desafío son las definiciones de costes inconsistentes entre departamentos y organizaciones del mismo sector. Cuando una empresa contabiliza la mano de obra de auditoría interna como coste de cumplimiento y otra no lo hace, los benchmarks resultantes no son comparables. Estandarizar un marco reconocido como la CCA de la OCDE antes de recopilar datos resuelve la mayor parte de este problema.
El coste oculto que sorprende incluso a los responsables de cumplimiento más experimentados es lo que los profesionales denominan el «impuesto de coordinación»: el tiempo laboral dedicado a recopilar evidencias, obtener aprobaciones y gestionar documentación en múltiples sistemas. Este coste raramente aparece en ninguna línea presupuestaria, pero puede representar una parte sustancial del trabajo total en cumplimiento. Automatizar la recopilación de evidencias reduce directamente esta carga.
Mejores prácticas para abordar estos desafíos:
- Utilice un enfoque de benchmarking multidimensional que combine tendencias internas, comparaciones con pares y estándares de marcos regulatorios, en lugar de depender de una única fuente
- Recopile datos trimestralmente en lugar de anualmente para detectar cambios de costes provocados por nuevas regulaciones o prioridades de supervisión
- Controle los ratios de personal de cumplimiento y la adopción de tecnología junto con los costes en euros, ya que un enfoque de benchmarking sofisticado abarca las tres dimensiones
- Constituya una reserva de contingencia de aproximadamente el 15 % de su presupuesto de cumplimiento para absorber sorpresas regulatorias sin perturbar las actividades planificadas
- Distinga entre los incrementos de costes derivados de requisitos regulatorios en expansión y los debidos a ineficiencias internas; las tendencias internas son el único modo fiable de hacer esa distinción
Cómo seleccionar y utilizar herramientas y recursos de benchmarking de cumplimiento
La herramienta adecuada depende de lo que esté comparando. Para el cumplimiento de ISO 27001 y la seguridad de la información específicamente, Ismscalculator ofrece estimaciones de costes en tiempo real calibradas según el tamaño de su empresa, el sector y la madurez en seguridad, con una referencia de modelo transparente incorporada para que pueda verificar su plan con respecto a las hipótesis de planificación publicadas. La plataforma cubre las evaluaciones de madurez en los cuatro temas de control de ISO/IEC 27001:2022, lo que se corresponde directamente con el trabajo de categorización de costes descrito anteriormente.
Para programas de cumplimiento más amplios, los criterios clave al evaluar cualquier herramienta de benchmarking son:
- Marcos de costes personalizables. Las plantillas genéricas raramente se ajustan a su combinación regulatoria. Busque herramientas que le permitan definir categorías de costes en lugar de obligarle a adoptar una estructura predefinida.
- Acceso a datos en tiempo real. Los informes anuales estáticos se quedan obsoletos rápidamente. Las plataformas que obtienen datos regulatorios y sectoriales en directo le proporcionan benchmarks que reflejan las condiciones actuales.
- Integración con sistemas GRC. Los datos de benchmarking son más útiles cuando se incorporan directamente a su plataforma de gobernanza, riesgo y cumplimiento (GRC) en lugar de residir en una hoja de cálculo independiente.
- Cobertura de múltiples dominios de cumplimiento. Una herramienta que solo cubre una regulación le obliga a mantener procesos de benchmarking paralelos para las demás.
- Automatización de la recopilación de datos. La adopción de tecnología de cumplimiento sigue siendo insuficiente en el sector. Los programas que automatizan la recopilación de evidencias y el seguimiento de costes reducen el impuesto de coordinación y liberan al personal de cumplimiento para trabajos de mayor valor.
Recursos externos que merece la pena incorporar: los informes anuales de benchmarking en ética y cumplimiento de Ethisphere, la guía de cumplimiento conjunta HCCA/OIG, la Evaluación de Programas de Cumplimiento Corporativo del DOJ y los documentos de orientación CCA de la OCDE. La Health Care Compliance Association (HCCA) y la Society of Corporate Compliance and Ethics (SCCE) publican datos de encuestas que sirven como benchmarks de referencia para sectores específicos.
Benchmarks y estándares sectoriales para el gasto en cumplimiento
Los costes de cumplimiento regulatorio representan en promedio el 1,34 % de la masa salarial total de una empresa, según una investigación del NBER que abarca establecimientos estadounidenses de 2002 a 2014. Esa cifra varía sustancialmente según el sector y el tamaño de la empresa. Los propios responsables de cumplimiento dedican aproximadamente el 34,3 % de su jornada laboral a tareas directamente relacionadas con la regulación, según la misma investigación, lo que convierte la mano de obra en el principal impulsor de costes en la mayoría de los programas.
La Evaluación de Programas de Cumplimiento Corporativo del DOJ establece estándares cualitativos que se traducen en benchmarks de recursos. Un programa que el DOJ considera «adecuadamente dotado de recursos» cuenta con personal de cumplimiento dedicado, un presupuesto de formación y capacidades de supervisión proporcionales al perfil de riesgo de la empresa. La guía de programas de cumplimiento de la OIG para hospitales especifica siete elementos básicos, cada uno de los cuales conlleva implicaciones de dotación de personal y costes operativos que pueden utilizarse como nivel mínimo de gasto.
Los datos de benchmarking de Ethisphere muestran sistemáticamente que los programas de ética y cumplimiento de alto rendimiento invierten más en tecnología y menos en procesos manuales que los programas medios. El ratio de personal de cumplimiento respecto al total de empleados, y el ratio de gasto en tecnología respecto al presupuesto total de cumplimiento, son dos métricas que distinguen a los programas de alta madurez del resto.
El gasto en cumplimiento alcanza su punto máximo como porcentaje del total de costes en torno al umbral de 500 empleados, a partir del cual las economías de escala empiezan a reducir la carga por empleado. Las organizaciones próximas a ese punto de inflexión a menudo encuentran las ganancias de eficiencia más inmediatas en la automatización y la estandarización de procesos.
Proceso paso a paso para realizar un análisis de benchmarking de costes de cumplimiento
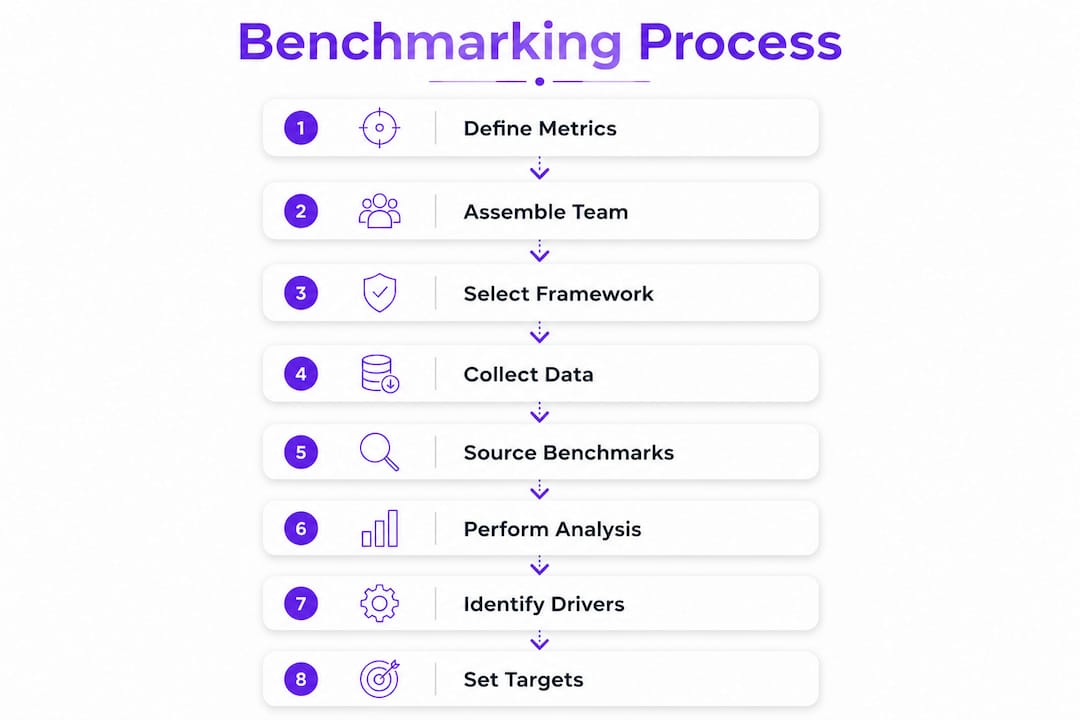
Un análisis de benchmarking estructurado sigue ocho pasos. La secuencia importa porque cada paso se construye sobre el anterior.
Paso 1: Defina el alcance y los objetivos. Decida si va a comparar el coste total del programa, una regulación específica o una única categoría de costes. Establezca un objetivo claro: reducción de costes, reducción de riesgos o justificación presupuestaria.
Paso 2: Forme un equipo multifuncional. Incluya representantes de cumplimiento, legal, TI, finanzas y RRHH. Cada función dispone de datos de costes que las demás no pueden ver.
Paso 3: Seleccione su marco de costes. Adopte la estructura CCA de la OCDE o un marco alineado con los requisitos regulatorios de su sector. La coherencia con los benchmarks externos exige utilizar la misma taxonomía.
Paso 4: Recopile datos de costes internos. Utilice el costeo basado en actividades para los costes directos y el costeo en la sombra para la mano de obra indirecta. Entreviste a los responsables funcionales en lugar de depender únicamente de los registros contables.
Paso 5: Obtenga benchmarks externos. Extraiga datos de pares de Ethisphere, encuestas HCCA/SCCE y documentos de orientación regulatoria. Ajuste sus categorías de costes a las utilizadas en los datos externos.
Paso 6: Realice un análisis de brechas. Compare su gasto por categoría con las medianas de los pares y los mínimos regulatorios. Identifique las categorías en las que se sitúe más de un 20 % por encima o por debajo del rango de los pares.
Paso 7: Identifique los factores de varianza. Determine si las brechas reflejan diferencias regulatorias, diferencias de eficiencia o incoherencias en la recopilación de datos. No todas las brechas requieren acción.
Paso 8: Establezca objetivos y una cadencia de revisión. Fije objetivos de costes específicos para los próximos 12 meses y programe revisiones trimestrales. Un enfoque en tiempo real y multidimensional supera a las instantáneas anuales en programas que operan en entornos regulatorios volátiles.
Cómo es en la práctica un benchmarking de costes de cumplimiento exitoso
Un banco regional sujeto tanto a regulaciones bancarias federales como a normativas estatales de protección al consumidor realizó un ejercicio de costeo en la sombra en sus equipos de cumplimiento, legal y operaciones. El ejercicio reveló que el personal de operaciones estaba absorbiendo aproximadamente el 30 % de la carga laboral total de cumplimiento sin que ninguno de esos costes apareciera en el presupuesto de cumplimiento. Una vez capturado, el coste real del programa era casi el doble de la cifra presupuestada. Con esos datos en la mano, el responsable de cumplimiento solicitó con éxito una inversión tecnológica para automatizar los informes regulatorios, lo que redujo en una cantidad mensurable la carga laboral de operaciones durante el ejercicio siguiente.
Una organización sanitaria de tamaño mediano utilizó la guía de programas de cumplimiento de la OIG como nivel mínimo de gasto y los benchmarks sectoriales de Ethisphere como referencia máxima. Al mapear sus siete elementos del programa OIG con categorías de costes específicas, identificó que su presupuesto de formación estaba muy por encima del nivel de los pares, mientras que su presupuesto de supervisión y auditoría se situaba por debajo del mínimo implícito de la OIG. Reasignar recursos de formación a supervisión redujo los hallazgos de auditoría en el ciclo de revisión siguiente.
Para empresas tecnológicas que navegan por ISO 27001, el proceso de benchmarking de costes de ISO 27001 funciona de manera similar: mapee las actividades de implementación en categorías de costes, compárelas con los promedios del sector e identifique dónde su gasto está desalineado con su nivel de madurez. La referencia de modelo transparente de Ismscalculator le proporciona una línea de base de costes documentada con la que comparar sus propias cifras, sin necesidad de un ejercicio de investigación independiente. También puede consultar el caso de negocio de ISO 27001 para comprender cómo el gasto en cumplimiento benchmarkeado se traduce en un retorno de la inversión medible.
Ismscalculator puede ayudarle a comparar sus costes de cumplimiento con una referencia de modelo

Si su programa de cumplimiento incluye ISO 27001 o requisitos de seguridad de la información, Ismscalculator le ofrece una estimación de costes en tiempo real calibrada según el tamaño de su empresa, el sector y su madurez actual en seguridad. La referencia de modelo transparente de la plataforma le permite comparar su plan con las hipótesis de planificación publicadas sin necesidad de un proyecto de investigación independiente.
Realice la verificación de preparación gratuita de 2 minutos para obtener una línea de base inmediata, o ejecute una evaluación completa de preparación para ISO 27001 para generar una estimación detallada de costes que pueda utilizar directamente en su análisis de benchmarking.
Conclusiones clave
Comparar los costes de cumplimiento con datos de referencia del sector y marcos regulatorios es la forma más fiable de justificar presupuestos, identificar ineficiencias y demostrar la adecuación del programa ante los reguladores.
| Punto | Detalles |
|---|---|
| El incumplimiento cuesta 2,65 veces más | El coste medio del incumplimiento es de 9,4 millones de dólares frente a 3,5 millones con el cumplimiento pleno, lo que convierte el benchmarking en una prioridad financiera. |
| Utilice las categorías CCA de la OCDE | Divida los costes en categorías directas, administrativas y sustantivas para comparar con benchmarks externos de forma precisa. |
| El costeo en la sombra captura la mano de obra oculta | La mano de obra indirecta de cumplimiento absorbida por departamentos no dedicados a esta función a menudo duplica el coste aparente del programa. |
| Compare trimestralmente, no anualmente | Los cambios regulatorios a mitad de año alteran los perfiles de costes; las instantáneas anuales no captan la varianza que impulsa las decisiones presupuestarias. |
| El 1,34 % de la masa salarial es la referencia base | La investigación del NBER sitúa la mano de obra media de cumplimiento regulatorio en el 1,34 % del total de costes salariales de la empresa, una referencia de partida útil. |