La structure la plus pratique d'un rapport d'audit interne suit cette séquence : synthèse exécutive → périmètre et objectifs → méthodologie → constatations (selon le bloc standard de constatation) → recommandations → réponse de la direction → plan d'action → annexes. Ce format est utilisé par les agences fédérales américaines, les auditeurs d'État et les grandes universités, et il est conforme aux exigences de reporting de l'IIA.
En bref : Copiez le modèle section par section présenté dans ce guide, renseignez vos constatations à l'aide du bloc Constat / Critère / Cause / Impact / Recommandation, et téléchargez une version DOCX modifiable via l'évaluation de maturité Ismscalculator pour l'adapter à votre organisation.
Table des matières
- Que contient un exemple complet de rapport d'audit interne ?
- Un exemple complet et modifiable de rapport d'audit interne à copier
- Comment classifier les constatations et définir les délais de remédiation ?
- Ce qui rend la rédaction d'un rapport d'audit réellement efficace
- Comment collecter et suivre les réponses de la direction ?
- Que joindre en annexes ?
- Modèle de mémo d'une page et liste de vérification avant publication
- Points clés à retenir
- Ce que la plupart des auditeurs omettent — et pourquoi cela leur coûte cher
- Ismscalculator accélère le cadrage des audits ISO 27001
- Sources utiles
Que contient un exemple complet de rapport d'audit interne ?
Chaque section ci-dessous est un élément obligatoire, et non un contenu facultatif. Utilisez-la comme liste de vérification pour votre rédaction.
Sections requises et contenu minimal
- Note de couverture / en-tête : — Intitulé de l'audit, entité auditée, période couverte, date du rapport, noms des auditeurs, liste de diffusion et classification (ex. : Confidentiel).
- Réponse de la direction : — Requise selon les normes de l'IIA. Doit inclure l'accord ou le désaccord, la description de l'action corrective, le responsable désigné et la date cible de réalisation.
Le rapport type de l'Université du Michigan utilise des tableaux récapitulatifs pour associer chaque domaine audité à son objectif et à son résultat, ce qui améliore considérablement la lisibilité pour les comités d'audit. Adoptez cette approche dès que vous avez trois constatations ou plus.
Bloc standard de constatation (tableau à copier)
| Champ | Quoi écrire |
|---|---|
| Critère | La norme, la politique ou la réglementation qui doit être respectée (ex. : « Conformément à la Politique 4.2, tous les contrats fournisseurs doivent être révisés annuellement. ») |
| Constat | Ce que vous avez effectivement observé (ex. : « 15 des 40 contrats fournisseurs examinés n'avaient pas été révisés depuis plus de 24 mois. ») |
| Cause | La raison pour laquelle l'écart existe (ex. : « Aucun rappel automatique ni aucune attribution de responsabilité n'existent dans le système de gestion des contrats. ») |
| Effet / Impact | Le risque métier engendré (ex. : « Les contrats échus exposent l'organisation à des clauses non exécutoires et à d'éventuelles sanctions réglementaires. ») |
| Recommandation | L'action corrective spécifique, assortie d'un résultat mesurable et d'une date cible. |
| Réponse de la direction | L'accord ou le désaccord de la direction, l'action prévue, le responsable et la date cible. |
Le modèle de rapport d'audit de l'IIA confirme que la réponse de la direction — incluant l'action corrective, le responsable et la date cible — est un élément obligatoire de chaque bloc de constatation.
Conseils de mise en forme et de séquençage
Les dirigeants lisent la synthèse exécutive et s'arrêtent là. Les auditeurs et les équipes conformité lisent les constatations. Les régulateurs et les équipes juridiques vont directement aux annexes. Structurez en conséquence : placez les constatations les plus significatives en premier, déplacez les questions personnelles sensibles vers une annexe à accès restreint, et ne noyez jamais l'avis global à la fin du rapport.
Un exemple complet et modifiable de rapport d'audit interne à copier
Vous trouverez ci-dessous un exemple entièrement rédigé que vous pouvez adapter. Personnalisez les champs entre crochets pour votre organisation.
RAPPORT D'AUDIT INTERNE NOTE DE SERVICE
À : [Comité d'audit / Conseil d'administration] De : [Responsable de l'audit interne / Direction de l'audit interne] Date : [JJ Mois AAAA] Objet : Rapport d'audit interne — [Intitulé de l'audit], [Période d'audit] Classification : Confidentiel Diffusion : [Voir Section 7]
Synthèse exécutive
La Direction de l'audit interne a achevé une revue de [Processus/Département] pour la période du [Date de début] au [Date de fin]. L'objectif de l'audit était d'évaluer l'adéquation et l'efficacité des contrôles internes relatifs à [domaine de contrôle]. Trois constatations ont été identifiées avec différents niveaux de gravité. Dans l'ensemble, les contrôles sont partiellement efficaces et nécessitent une remédiation ciblée dans [domaine spécifique]. La direction a accepté toutes les recommandations, avec des dates cibles de réalisation fixées dans les prochains mois.
Contexte et périmètre
[Nom de l'organisation] s'appuie sur [Processus] pour [brève description de l'objectif métier]. Cet audit était inclus dans le Plan d'audit annuel [Année] approuvé par le Comité d'audit. Le périmètre couvrait [systèmes, sites, transactions ou périodes spécifiques]. Hors périmètre : [liste des exclusions].
Objectifs de l'audit :
- Vérifier que [objectif de contrôle 1]
- Confirmer que [objectif de contrôle 2]
- Évaluer la conformité avec [Politique / Réglementation / Norme]
Méthodologie
Les éléments probants ont été recueillis au moyen d'entretiens structurés avec [nombre] responsables de processus, d'un examen de [types de documents], et de tests transactionnels sur un échantillon de [N] éléments sélectionnés selon un échantillonnage [aléatoire / basé sur les risques]. Les travaux de terrain ont été conduits du [date] au [date]. L'audit a été réalisé conformément aux Normes internationales pour la pratique professionnelle de l'audit interne (Normes de l'IIA).
Constatations
Constatation 1 — Processus de révision des contrats fournisseurs (Élevée)
- Réponse de la direction : — Accord. Le Responsable des achats assignera des référents et configurera des alertes d'ici le [date]. La révision complète des contrats en retard sera achevée d'ici le [date].
Constatation 2 — Contrôles de provisionnement des accès (Moyenne)
Constatation 3 — Documentation des notes de frais (Faible)
- Cause : — Le portail de soumission des notes de frais accepte les soumissions sans pièce justificative pour les montants inférieurs à 100 $ (un seuil mal configuré).
Avis d'audit
Sur la base des travaux de terrain et des éléments probants examinés, les contrôles internes relatifs à [Processus] sont partiellement efficaces. La constatation de niveau Élevé concernant la gestion des contrats fournisseurs nécessite une remédiation rapide. Les contrôles dans [autres domaines testés] fonctionnent comme prévu.
Liste de diffusion
Rapport final : Comité d'audit, Directeur financier, [Responsable du processus], Responsable de l'audit interne. Projet pour réponse de la direction : [Responsable du processus], [Chef de département].
Le rapport d'audit type de l'EPA recommande de diffuser le rapport formel dans les deux semaines suivant la fin des travaux de terrain — un délai qu'il vaut la peine d'intégrer à votre plan d'audit. Pour les publics dirigeants, condensez le rapport complet à la synthèse exécutive et au tableau des constatations. Le Bureau de l'auditeur de l'État de Washington fournit d'excellents exemples de constatations quantifiées avec réponses de la direction et calendriers que vous pouvez utiliser comme modèles de formulation complémentaires.
Pour une version DOCX modifiable de ce modèle, le modèle de rapport d'audit interne du Ministère des Finances propose une mise en page structurée alternative avec des champs d'en-tête et un format d'annexes qu'il vaut la peine d'examiner parallèlement à cet exemple.
Comment classifier les constatations et définir les délais de remédiation ?
Les niveaux de gravité donnent à la direction un signal clair sur les priorités d'action. Utilisez une échelle à trois ou quatre niveaux de manière cohérente sur tous les audits afin que le Comité d'audit puisse suivre les tendances dans le temps.
Matrice de notation de la gravité
| Gravité | Critères | Délai de remédiation recommandé |
|---|---|---|
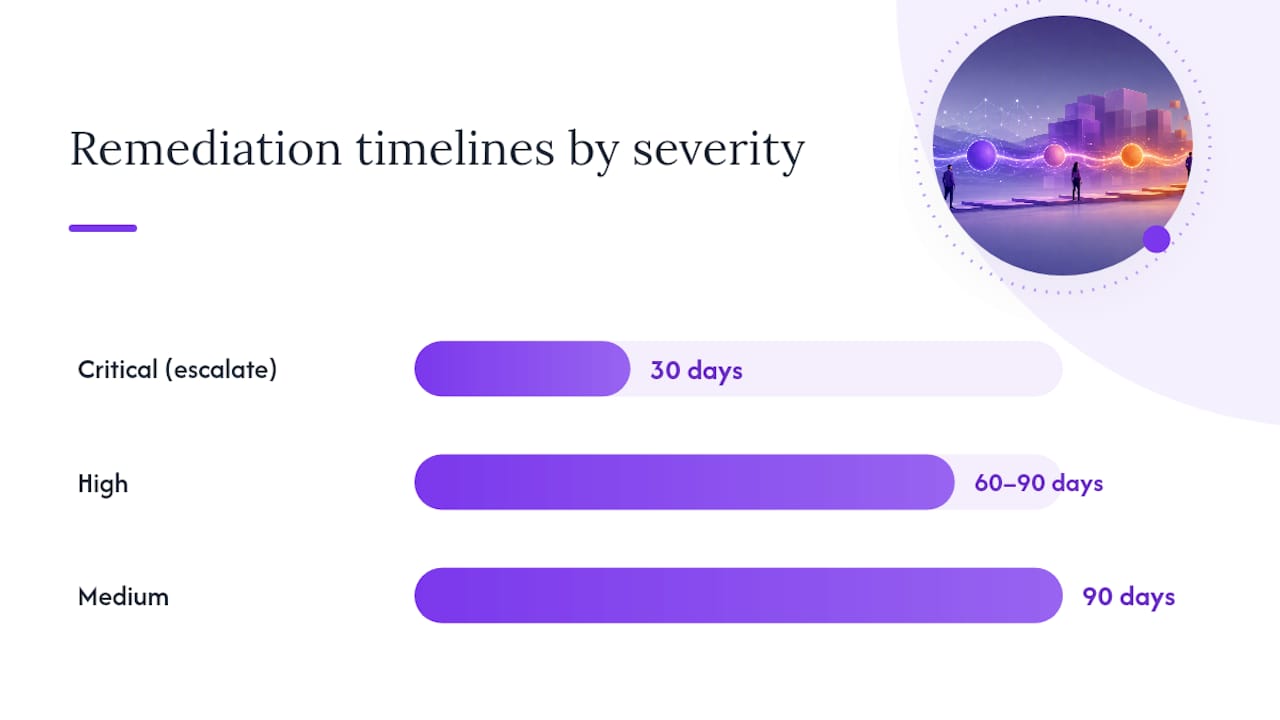
| Critique | Perte financière immédiate, violation réglementaire ou défaillance matérielle de contrôle sans mesure compensatoire | 30 jours ou escalade immédiate |
| Élevée | Lacune de contrôle significative susceptible d'entraîner une erreur matérielle, une exposition à la fraude ou une violation de conformité si non traitée | 60 à 90 jours |
| Moyenne | Faiblesse de contrôle à risque modéré ; des mesures compensatoires existent mais sont insuffisantes | 90 jours |
| Faible | Écart mineur par rapport à la politique ; impact financier ou opérationnel faible ; les mesures compensatoires sont efficaces | À suivre lors du prochain cycle d'audit |
Les rapports du Bureau de l'auditeur de l'État de Washington associent systématiquement des constatations quantifiées à des délais spécifiques d'action corrective — c'est le modèle à suivre lors de la présentation des constatations à un conseil d'administration ou à un régulateur.
Conseil pratique : Traduisez l'impact technique en impact métier avant de présenter à des dirigeants non techniques. Au lieu de « le flux de provisionnement des accès ne comporte pas d'étape d'approbation », écrivez « huit collaborateurs ont obtenu un accès système sans approbation managériale, créant un risque d'exposition non autorisée aux données ». La deuxième formulation génère une action ; la première génère un regard vide.
Ce qui rend la rédaction d'un rapport d'audit réellement efficace
Le choix structurel le plus efficace consiste à commencer chaque constatation par la conclusion, et non par le contexte. Les dirigeants ne lisent pas de manière linéaire. Énoncez le problème et son impact métier dès la première phrase, puis apportez les éléments probants.
Comment collecter et suivre les réponses de la direction ?
La réponse de la direction n'est pas facultative. Conformément aux normes de l'IIA, chaque constatation doit inclure l'accord ou le désaccord de la direction, l'action corrective prévue, le responsable désigné et la date cible.
Calendrier et processus recommandés
- Émettre le projet de rapport — à la direction dans les deux semaines suivant la fin des travaux de terrain (conformément aux préconisations du rapport type de l'EPA).
- Rendre compte des points ouverts — au Comité d'audit de façon trimestrielle, en indiquant l'ancienneté de la constatation, le responsable et le statut actuel.
Modèle de plan d'action (à copier dans votre rapport)
| Réf. constatation | Action corrective | Responsable | Date cible | Statut |
|---|---|---|---|---|
| Constatation 1 | Attribuer des référents contrats et configurer des alertes de renouvellement | Responsable des achats | [Date] | En cours |
| Constatation 2 | Reconfigurer le flux d'approbation lors de l'intégration | Responsable de la sécurité informatique | [Date] | En cours |
| Constatation 3 | Corriger le seuil du portail de notes de frais à 25 $ | Contrôleur financier | [Date] | En cours |
Conseil pratique : Lorsque la direction n'est pas d'accord avec une constatation, documentez sa position mot pour mot et consignez l'appréciation de l'auditeur dans un champ distinct. Ne supprimez jamais une constatation parce que la direction s'y oppose. Escaladez les désaccords non résolus au Comité d'audit avec une brève synthèse des deux positions.
La clôture requiert des preuves, pas seulement une mise à jour de statut. Avant de marquer une constatation comme clôturée, obtenez et conservez la documentation attestant que l'action corrective a été mise en œuvre (une capture d'écran, une politique révisée, un journal de configuration système). La liste des constatations d'audit courantes de l'UNCW Internal Audit est une référence utile pour cadrer les étapes de test de suivi dans les catégories de contrôle courantes.
Que joindre en annexes ?
Les annexes contiennent les éléments probants qui étayent les constatations sans alourdir le corps principal du rapport. Tout ce qu'un réviseur pourrait avoir besoin pour vérifier une constatation va dans les annexes ; tout ce qu'un lecteur doit comprendre pour saisir la constatation reste dans le corps du rapport.
Contenu habituel des annexes :
- Annexe F : — Constatations des audits précédents et statut de remédiation (pour les constatations récurrentes)
Étiquetez chaque annexe avec une lettre et un titre descriptif. Faites référence aux annexes dans le corps du texte par leur lettre (« voir Annexe B »). Le modèle de rapport d'audit interne du Ministère des Finances illustre une mise en page d'annexes claire avec des champs d'en-tête référencés.
Conservez les dossiers de travail (le dossier complet des éléments probants sous-jacents aux annexes) conformément à la politique de conservation des documents de votre organisation, généralement de trois à sept ans. Limitez l'accès aux dossiers de travail contenant des données personnelles sensibles, des données à caractère personnel (DCP) ou des configurations de sécurité aux seuls membres habilités de l'équipe d'audit. Pour les audits informatiques, le guide sur les types de preuves pour les audits ISO 27001 couvre les catégories d'éléments probants et les pratiques de traitement qu'il vaut la peine de mentionner dans votre section méthodologie.
Modèle de mémo d'une page et liste de vérification avant publication
Pour les mises à jour destinées aux dirigeants ou au Comité d'audit, un court mémo accompagné du tableau des constatations est souvent plus efficace que le rapport complet. L'exemple de rapport d'audit interne présente à la fois un rapport complet et un format de mémo court adapté à une revue exécutive rapide.
Modèle de mémo d'une page (à coller dans un e-mail ou un document Word) :
NOTE DE SERVICE À : [Comité d'audit / Sponsor exécutif] De : [Responsable de l'audit interne] Date : [Date] Objet : [Intitulé de l'audit] — Synthèse des constatations
Les travaux de terrain relatifs à l'audit [Intitulé de l'audit] sont achevés. [N] constatations ont été identifiées : [X] Élevées, [Y] Moyennes, [Z] Faibles. Le problème le plus significatif est [description en une phrase de la constatation principale et de son impact métier]. La direction a accepté toutes les recommandations. La remédiation complète est attendue d'ici le [date]. Le rapport complet est joint.
Liste de vérification avant publication
Avant d'émettre tout rapport d'audit, vérifiez :
- Chaque constatation fait référence à un élément probant spécifique (lettre d'annexe ou nom de document)
- Chaque recommandation dispose d'un responsable nommé et d'une date cible réaliste
- Les réponses de la direction sont incluses pour toutes les constatations
- La synthèse exécutive est cohérente avec la section des constatations (pas de contradictions)
- Les niveaux de gravité sont cohérents avec l'échelle de notation approuvée par l'organisation
- La liste de diffusion est à jour et approuvée
- Le rapport a fait l'objet d'une vérification orthographique et d'une relecture par un second auditeur
- Les données sensibles (numéros de sécurité sociale, mots de passe, DCP) ont été occultées dans les annexes
Pour une liste de vérification de cadrage pré-audit qui alimente directement les sections périmètre et méthodologie, le guide d'évaluation pré-audit couvre en détail les domaines de contrôle ISO 27001.
Points clés à retenir
Un rapport d'audit interne bien structuré suit la séquence synthèse exécutive → constatations → réponse de la direction, avec chaque constatation documentée dans le bloc standard à cinq champs Constat / Critère / Cause / Effet / Recommandation.
| Point | Détails |
|---|---|
| Utiliser le bloc standard de constatation | Chaque constatation doit comporter un Constat, un Critère, une Cause, un Effet et une Recommandation pour être exploitable et défendable. |
| Classifier les constatations par gravité | Une échelle à trois niveaux (Critique / Élevée / Moyenne / Faible) correspond directement à des délais de remédiation de 30, 60-90 et 90 jours. |
| La réponse de la direction est obligatoire | Conformément aux normes de l'IIA, chaque constatation doit inclure un accord ou désaccord, une action corrective, un responsable et une date cible. |
| Diffuser le projet dans les deux semaines | Émettre le projet à la direction dans les deux semaines suivant la fin des travaux de terrain ; accorder 10 jours ouvrés pour les réponses avant finalisation. |
| Ismscalculator pour le cadrage ISO 27001 | Utilisez l'évaluation de maturité d'Ismscalculator pour cadrer les domaines de contrôle informatique et estimer l'effort de remédiation avant de rédiger la section méthodologie. |
Ce que la plupart des auditeurs omettent — et pourquoi cela leur coûte cher
La plupart des rapports d'audit interne échouent non pas parce que les constatations sont erronées, mais parce que le rapport est rédigé pour l'auditeur et non pour le lecteur. La section des constatations ressemble à une liste de contrôle de conformité. La synthèse exécutive noie l'essentiel. La direction reçoit un document de 40 pages alors qu'elle avait besoin d'un mémo d'une page.
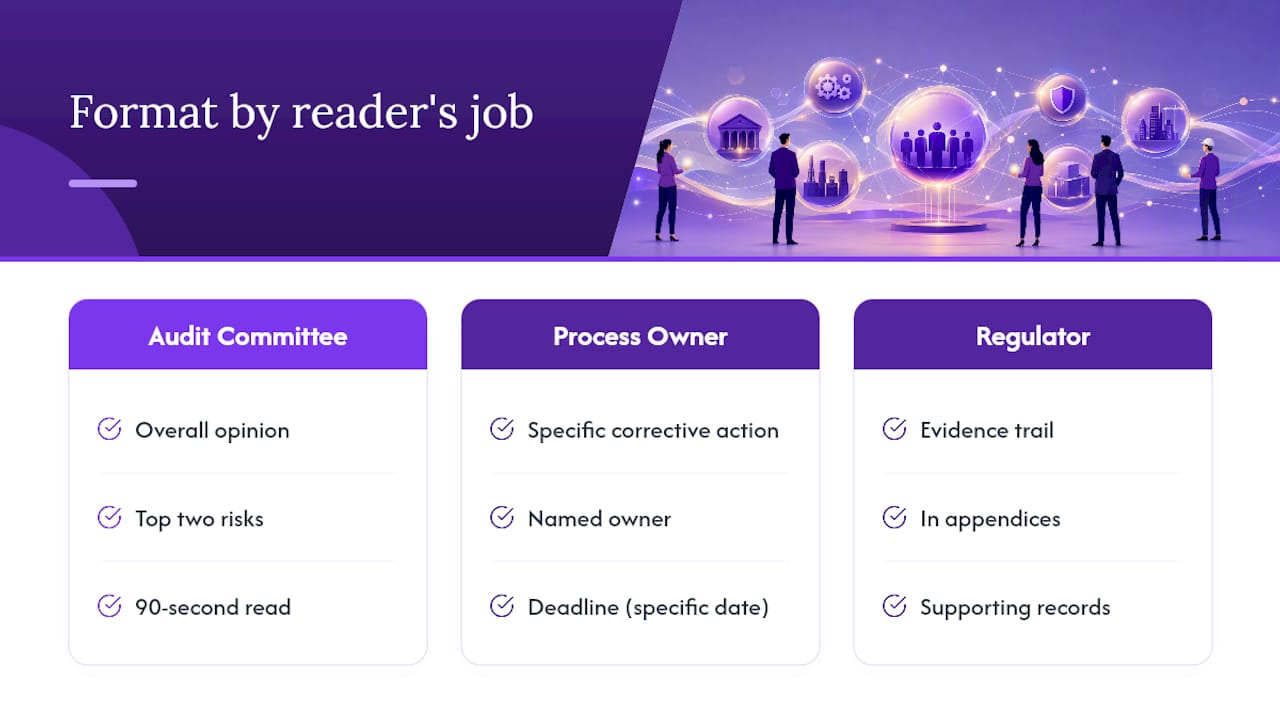
Le modèle présenté dans ce guide repose sur un principe : le rôle du lecteur détermine le format. Un membre du Comité d'audit a besoin de l'avis global et des deux principaux risques en 90 secondes. Un responsable de processus a besoin de l'action corrective spécifique et du délai. Un régulateur a besoin de la piste de preuves dans les annexes. Rédiger un document unique qui serve ces trois publics implique de le structurer en couches, et non de l'écrire comme un récit linéaire.
L'autre élément que les auditeurs sous-estiment systématiquement est la réponse de la direction. Une constatation sans réponse de la direction est une observation. Une constatation assortie d'un responsable identifié, d'une action corrective concrète et d'une date constitue un engagement. Cette distinction détermine si le rapport génère des changements ou prend la poussière sur un lecteur partagé.
Une remarque pratique : les formulations types de cet exemple sont intentionnellement génériques. L'erreur la plus courante lors de l'adaptation d'un modèle est de conserver le langage générique tel quel. Chaque énoncé de constat doit contenir un chiffre précis, un système précis ou une date précise. « Plusieurs contrats n'ont pas été révisés » n'est pas une constatation. « 15 des 40 contrats examinés n'avaient pas été révisés depuis plus de 24 mois » en est une.
Ismscalculator accélère le cadrage des audits ISO 27001
Lorsque votre audit porte sur des contrôles informatiques ou la conformité ISO 27001, la partie la plus difficile est souvent le cadrage : quels contrôles parmi les 93 de l'Annex A sont concernés, et quelle est l'effort de remédiation réaliste ? L'évaluation de maturité ISO 27001 d'Ismscalculator vous fournit en quelques minutes un instantané de maturité domaine par domaine sur les quatre thèmes de contrôle de la norme ISO/IEC 27001:2022, avec des comparaisons par rapport aux référentiels que vous pouvez citer directement dans votre section méthodologie.

L'évaluation s'exporte en PDF, de sorte que le résultat s'intègre directement dans votre rapport comme élément probant à l'appui du périmètre d'audit et de la priorisation des risques. Pour une entrée pré-audit plus rapide, la vérification de maturité en 2 minutes vous donne rapidement une base de couverture des contrôles avant le début des travaux de terrain. Effectuez-la avant de finaliser le périmètre, et vous passerez moins de temps sur le terrain à découvrir des lacunes que vous auriez pu anticiper.
Sources utiles
Les références faisant autorité suivantes étayent les recommandations de cet article et méritent d'être ajoutées à vos favoris pour une utilisation régulière :
- Modèle de rapport d'audit — Outil exécutif de l'IIA
- Exemple de rapport d'audit interne — Université du Michigan (rapport type)
- Recommandations courantes pour les constatations d'audit fréquentes — Bureau d'audit interne de l'Université du Minnesota
- Exemple de rapport d'audit (EPA) — Annexe A : Exemple de rapport d'audit (Final 7/96)
- Rapport de l'auditeur d'État avec constatations détaillées et recommandations — Bureau de l'auditeur de l'État de Washington
- Constatations d'audit courantes — UNCW Internal Audit
- Exemple de rapport d'audit interne (modèle PDF)
- Modèle de rapport d'audit interne — Ministère des Finances (modèle PDF)
Recommandé
- Évaluation pré-audit dans un SMSI : guide 2026 pour les équipes conformité | ISMS Calculator
- Blog — Base de connaissances ISO 27001 | ISMS Calculator
- Inventaire des actifs informatiques ISO 27001 : conseils pour la préparation aux audits | ISMS Calculator
- Déclaration d'applicabilité ISO 27001 : guide complet | ISMS Calculator